
Новости
Итоги III квартала 2026 года на первичном рынке новостроек Московской области
Аналитики компании «Метриум» подвели итоги III квартала 2026 года на первичном рынке Московской области. Объем предложения за квартал сократился на 8%, за год – на 14%. Средневзвешенная цена квадратного метра составила 233 470 рублей (+3% за квартал, +14% за год). Спрос вырос на 34% за квартал и на 16% за год.
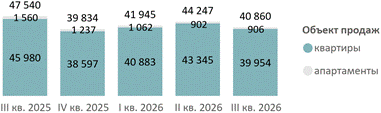
По данным «Метриум», в III квартале 2026 года на рынке новостроек Московской области экспонировалось 40,9 тыс. лотов (-8% за квартал, -14% за год) в 225 проектах, где 40,0 тыс. лотов – квартиры (-8% за квартал, -13% за год) и 0,9 тыс. лотов – апартаменты (+0,4% за квартал, -42% за год).
Динамика объема предложения на первичном рынке Московской области по кварталам, шт.
Источник: Метриум
В III квартале 2026 года на рынке новостроек Московской области стартовало шесть новых проектов, а в уже реализующихся проектах было выведено на рынок 22 новых корпуса.
|
|
Название |
Девелопер |
Округ |
|
1 |
Грэй |
РКС Девелопмент |
Ленинский |
|
2 |
Дом Союзов |
ГК Развитие |
Химки |
|
3 |
Орнамент |
G3 Group |
Орехово-Зуевский |
|
4 |
Гардарика Клаб |
ГК Развитие |
Коломна |
|
5 |
Парковый-2 |
СЗ Тройка Плюс |
Солнечногорск |
|
6 |
Юркино |
Веларт |
Дубна |
Среди округов максимальный рост средней цены зафиксирован в Котельниках (+8% за квартал). Это произошло как из-за подорожания жилья, так и на фоне структурных изменений.
10 округов Московской области с максимальной долей предложения (в шт.) и средневзвешенная цена кв. м по округам
|
|
Округ |
Доля предложения, % |
Динамика за III квартал, п.п. |
Ср. цена кв. м, тыс. руб. |
Динамика за III квартал, % |
|
1 |
Красногорск |
12% |
+3 |
292,0 |
+1% |
|
2 |
Мытищи |
11% |
-2 |
264,4 |
+4% |
|
3 |
Ленинский |
10% |
-2 |
229,5 |
+1% |
|
4 |
Пушкинский |
8% |
- |
186,8 |
- |
|
5 |
Одинцовский |
8% |
-1 |
256,4 |
+4% |
|
6 |
Люберцы |
8% |
+1 |
222,4 |
-1% |
|
7 |
Химки |
7% |
+1 |
262,4 |
+2% |
|
8 |
Балашиха |
5% |
- |
215,7 |
-1% |
|
9 |
Домодедово |
4% |
-1 |
165,9 |
-3% |
|
10 |
Котельники |
4% |
- |
285,1 |
+8% |
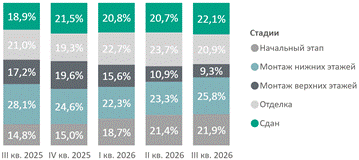
В структуре предложения по стадии строительной готовности выросла доля предложения на котловане (21,9%, +0,5 п.п. за квартал, 8,9 тыс. лотов), на этапе возведения нижних этажей (25,8%, +2,5 п.п. за квартал, 10,6 тыс. лотов) и в сданных корпусах (22,1%, +1,4 п.п. за квартал, 9,0 тыс. лотов). Параллельно сократилась доля экспозиции в корпусах на этапе монтажа верхних этажей (9,3%, -1,6 п.п. за квартал, 3,8 тыс. лотов) и на этапе отделочных работ (20,9%, -2,8 п.п. за квартал, 8,5 тыс. лотов).
«Планомерный рост доли предложения квартир в готовых новостройках объясняется изменением структуры спроса, – говорит Григорий Ваулин, управляющий партнер ГК «Ферро-Строй» (девелопер ЖК комфорт-класса «Катуар» в Мытищах). – Сегодня основная целевая аудитория первичного рынка Московской области – клиенты с детьми, которых интересует прежде всего жилье с ключами. Ужесточение параметров семейной ипотеки с 1 октября не изменит ситуацию. Часть жителей Подмосковья вынуждена будет переориентироваться на вторичный рынок. В то же время ожидается переток семейных клиентов из Москвы, где почти не осталось вариантов, соответствующих льготным лимитам. На этом фоне востребованность жилья в готовых корпусах будет только расти. Наша компания недавно полностью завершила строительство проекта КРТ комфорт-класса «Катуар» в Мытищах. Клиенты могут приобрести в готовых корпусах еще порядка 30 квартир площадью от 37 кв. м до 152 кв. м».
Структура предложения Московской области по стадии строительной готовности, количество лотов
Источник: Метриум
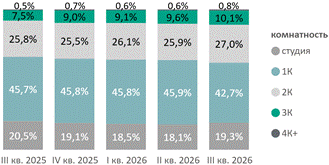
В разрезе комнатности за квартал выросла доля студий (19,3%, +1,2 п.п. за квартал, 7,9 тыс. лотов), двухкомнатных (27,0%, +1,1 п.п. за квартал, 11,0 тыс. лотов) и трехкомнатных квартир (10,1%, +0,5 п.п. за квартал, 4,1 тыс. лотов), а доля однокомнатных вариантов сократилась (42,7%, -3,2 п.п. за квартал, 17,4 тыс. лотов).
Структура предложения квартир и апартаментов Московской области по комнатности, количество лотов.
Источник: Метриум
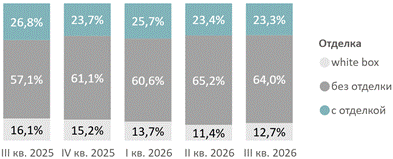
В структуре предложения по типу отделки не наблюдается значительных изменений. Доля лотов без отделки сократилась до 64% (-1,2 п.п. за квартал, 26,1 тыс. лотов), а доля лотов с отделкой white box выросла на 1,3 п.п., составив 12,7% (5,2 тыс. лотов). При этом доля экспозиции с чистовой отделкой за квартал практически не изменилась (9,5 тыс. лотов).
«На рынке новостроек Московской области вновь начала расти доля квартир с предчистовой отделкой от застройщика, – комментирует Ольга Тумайкина, коммерческий директор ГК ФСК (девелопер жилых комплексов «1-й Шереметьевский», «1-й Химкинский» и «1-й Южный» в Московской области). – Девелоперы стали чаще предусматривать такие варианты из-за высокой популярности среди клиентов. Тем не менее, до сих пор сохраняется дефицит предложения первичного жилья с подобной опцией. Это связано с логистическими сложностями и значительной волатильностью на рынке стройматериалов.
Наша компания одна из немногих сохраняет отделку, особенно это касается проектов комфорт-класса, благодаря префаб-технологии, реализуемой собственным производством. В результате доля квартир с чистовой отделкой и white box в наших подмосковных проектах сейчас составляет 58% против среднерыночного показателя в 36%. Особенно много вариантов с ремонтом от застройщика представлено в жилых комплексах «1-й Шереметьевский», «1-й Химкинский» и «1-й Южный»».
Структура предложения по типу отделки, количество лотов
Источник: Метриум
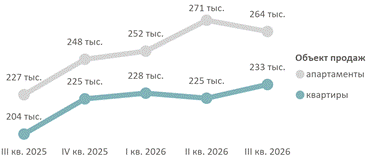
По подсчетам аналитиков «Метриум», средневзвешенная цена квадратного метра квартир и апартаментов по итогам III квартала 2026 года составила 233 470 руб. (+3% за квартал, +14% за год). Средневзвешенная цена квартир – 232 960 руб. за кв. м (+4% за квартал, +14% за год), апартаментов – 263 940 руб. за кв. м (-2% за квартал, +16% за год).
Средневзвешенная цена предложения Московской области по кварталам, руб. за кв. м
Источник: Метриум
Соотношение предложений на первичном рынке недвижимости Московской области в зависимости от стоимости и площади
|
Площадь, кв. м |
до 5 млн |
5-10 млн |
10-15 млн |
15-20 млн |
20+ млн |
|
до 30 |
2% |
11% |
1% |
<0,1% |
|
|
30-50 |
1% |
32% |
14% |
2% |
0,2% |
|
50-70 |
5% |
12% |
6% |
2% |
|
|
70-90 |
0,2% |
4% |
4% |
3% |
|
|
90+ |
0,1% |
1% |
2% |
Стоимость предложений Московской области в зависимости от типологии
|
Кол-во комнат |
Площадь, кв. м |
Цена кв. м, тыс. руб. |
Стоимость, млн руб. |
||||||
|
мин |
ср |
макс |
мин |
ср |
макс |
мин |
ср |
макс |
|
|
студия |
16,5 |
28,8 |
73,9 |
122,1 |
253,3 |
602,3 |
2,5 |
7,3 |
24,2 |
|
1К |
27,9 |
40,0 |
112,3 |
109,8 |
238,8 |
619,8 |
4,0 |
9,5 |
33,3 |
|
2К |
39,8 |
60,8 |
137,5 |
110,0 |
226,4 |
633,2 |
5,9 |
13,8 |
44,8 |
|
3К |
58,9 |
81,8 |
234,8 |
116,7 |
224,5 |
581,9 |
8,4 |
18,4 |
75,7 |
|
4К+ |
78,3 |
119,3 |
334,6 |
129,9 |
221,9 |
521,2 |
12,9 |
26,5 |
85,6 |
|
Итого |
16,5 |
48,3 |
334,6 |
109,8 |
233,5 |
633,2 |
2,5 |
11,3 |
85,6 |
Рейтинг самых доступных лотов Московской области в III квартале 2026 года:
– «Гардарика Клаб» (г. о. Коломна): квартира площадью 19,5 кв. м. за 2,5 млн руб.;
– «Поварово Молодежный 2» (Солнечногорск): квартира площадью 22,2 кв. м. за 3,4 млн руб.;
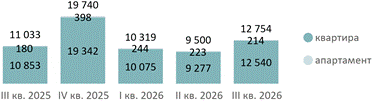
– «Новый Катуар» (г. о. Дмитровский): квартира площадью 38,2 кв. м. за 3,7 млн руб.В III квартале 2026 года на рынке новостроек Московской области было зарегистрировано 12,8 тыс. ДДУ (+34% за квартал, +16% за год).
Количество сделок по ДДУ на первичном рынке Московской области по кварталам, шт.[1]
Источник: Метриум
Доля сделок по ДДУ с привлечением ипотечного кредита в III квартале составила 71% (без изменений за квартал, +1 п.п. за год). Средняя ставка по рыночной ипотеке за квартал сократилась на 0,6 п.п. до 18,7%.
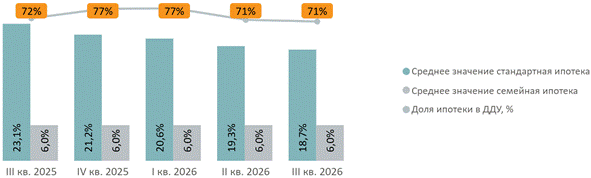
Источник: Метриум, Дом.рф.
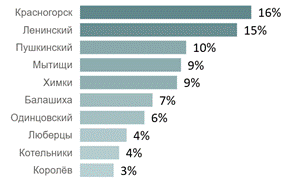
Среди округов по объему зарегистрированных сделок по ДДУ лидируют Красногорск (16%, без изменений за квартал) и Ленинский г. о. (15%, -2 п.п. за квартал). В Красногорске по продажам лидирует «Ильинские луга» (478 ДДУ), в Ленинском г. о. – «Восточное Бутово» (307 ДДУ).
10 округов с наибольшей долей спроса по кол-ву ДДУ в Московской области[2]
Источник: Метриум
«В III квартале на рынке первичной жилой недвижимости Московской области зафиксирована активизация потребительского спроса, выразившаяся в росте количества заключенных договоров долевого участия (ДДУ) на 34% относительно предыдущего квартала, – отмечает Юлия Иванова, директор департамента аналитики и консалтинга компании «Метриум»». – Драйверами данной динамики частично выступили ожидание ужесточения условий программы семейной ипотеки перед их вступлением в силу 1 октября, а также фактор сезонности, связанный с плановым восстановлением деловой активности.
На фоне увеличения спроса объем предложения сократился на 8%, в результате чего к концу отчетного периода совокупный объем экспонируемых объектов снизился до 40,9 тыс. лотов. При этом застройщики продемонстрировали умеренную активность – вывели на рынок 6 новых проектов».
[1] Сделки физических лиц по дате регистрации без уступок и оптовых сделок.
[2] Сделки физических лиц по дате регистрации без уступок и оптовых сделок.
Лучшие предложения месяца

Курорт Лучи
Краснодарский край, г. Анапа, ул. Дружбы, квартал № 2
2 квартал 2027
Площадь квартир:
от 26.14 до 93.5 м²
от 26.14 до 93.5 м²
Старт продаж
Radisson Collection Hotel
Сочи, ул. Виноградная, 14
Есть готовые дома
Площадь квартир:
от 34.84 до 119.19 м²
от 34.84 до 119.19 м²

Клубный город на реке "Примавера"
СЗАО, Волоколамское ш, влд. 71/12
Площадь квартир:
от 40.6 до 344.8 м²
от 40.6 до 344.8 м²

Grand Royal Residences
Сочи, ул. Виноградная, 14
Есть готовые дома
Площадь квартир:
от 25 до 208.2 м²
от 25 до 208.2 м²
